حين يصبح الفقر سوقًا للديون
كتب/ د. خالد البليسي
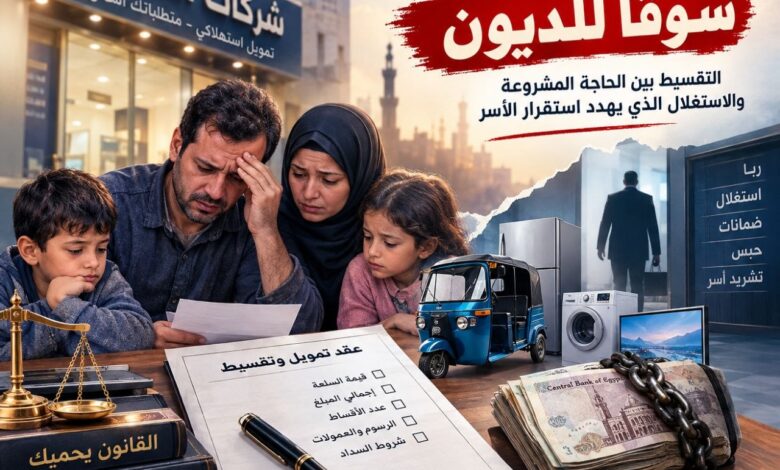
التقسيط بين الحاجة المشروعة والاستغلال الذي يهدد استقرار الأسر
لم يعد الحصول على وسيلة للعمل أو جهاز ضروري للمنزل أمرًا يسيرًا بالنسبة إلى كثير من الأسر المصرية. فارتفاع تكاليف المعيشة، وتراجع القدرة الشرائية، وضغوط الاحتياجات اليومية، دفعت بعض المواطنين إلى البحث عن حلول سريعة، حتى أصبح التقسيط بالنسبة إلى البعض بابًا للأمل، وبالنسبة إلى آخرين بداية لأزمة قد يصعب الخروج منها.
وفي هذا المشهد، يبرز ملف الشركات التي تقدم التمويل أو التقسيط، وما يرتبط به من ممارسات تثير تساؤلات حول مدى الالتزام بالقانون، وحقيقة السلع محل التعاقد، وطبيعة المبالغ التي يتحملها العميل، والضمانات التي يُطلب منه تقديمها.
الحاجة لا تبرر غياب الشفافية
الأصل أن يكون التقسيط وسيلة مشروعة لتيسير شراء السلع والخدمات، بشرط وضوح العقد، والإفصاح عن التكلفة، والتزام الجهة بالنشاط المرخص لها. لكن الخطورة تظهر عندما لا يعرف العميل على وجه الدقة: هل هو يشتري سلعة؟ أم يحصل على تمويل؟ ومن هو البائع؟ ومن هو الممول؟ وما الذي سيدفعه في النهاية؟
وتنظم مصر نشاط التمويل الاستهلاكي بالقانون رقم 18 لسنة 2020، وتخضع الجهات المرخص لها لرقابة الهيئة العامة للرقابة المالية. كما أن الهيئة حظرت في سبتمبر 2025 ممارسة التسييل النقدي في نشاط التمويل الاستهلاكي، وأكدت ضرورة الالتزام بالضوابط المنظمة للنشاط.
وهذا يعني أن السؤال ليس عن وجود التقسيط في حد ذاته، وإنما عن طبيعة المعاملة التي تتم تحت هذا الاسم، ومدى مشروعيتها القانونية والاقتصادية.
ثمن السلعة.. أم ثمن الحاجة؟
تتردد شكاوى عن معاملات يحصل فيها العميل على سلعة عن طريق وسيط أو جهة تمويل، ثم يلتزم بسداد مبلغ إجمالي يفوق ثمنها النقدي بفارق كبير. وقد تكون الزيادة في بعض الحالات ناتجة عن بيع بالتقسيط أو مصروفات تمويل معلنة، لكن الأمر يحتاج إلى فحص دقيق للعقد والوقائع.
أما إذا كانت المعاملة في حقيقتها قرضًا مشروطًا بزيادة، فقد تثير شبهة الربا من الناحية الشرعية، فضلًا عن ضرورة التحقق من توافقها مع القانون. ولذلك فإن الحكم على المعاملة لا يكون بمجرد ارتفاع المبلغ، وإنما بحقيقة العقد وطبيعته.
وهنا تبرز أهمية أن يعرف المواطن السعر النقدي، والتكلفة الإجمالية، وقيمة القسط، وعدد الأقساط، وأي رسوم أو عمولات، قبل أن يضع توقيعه على المستندات.
من التقسيط إلى التعثر.. طريق قد لا يراه العميل
الخطورة الأكبر تبدأ عندما يلتزم المواطن بقسط يتجاوز قدرته الفعلية على السداد. فقد ينجح في الحصول على السلعة، لكنه يعجز بعد أشهر عن الوفاء، خصوصًا إذا كان دخله غير ثابت أو يعتمد على العمل اليومي.
وعند التعثر، قد تبدأ المطالبات والإنذارات والنزاعات القضائية، وقد تتفاقم الأزمة إذا كانت هناك ضمانات أو إيصالات وقعها العميل دون فهم كامل لطبيعتها.
وفي هذا السياق، يجب التذكير بأن إيصال الأمانة لا يتحول تلقائيًا إلى جريمة لمجرد عدم السداد؛ فالمسؤولية الجنائية تتوقف على توافر شروط الجريمة وأركانها، وعلى حقيقة العلاقة بين الأطراف. كما أن استخدام محررات الأمانة في غير الغرض الذي حدده القانون يستوجب فحصًا قانونيًا دقيقًا.
الرقابة مسؤولية.. والتوعية ضرورة
مواجهة هذه الممارسات لا تعني إغلاق باب التمويل أمام المواطنين، وإنما تعني حماية هذا الباب من التحول إلى وسيلة للاستغلال. فالجهات الرقابية مطالبة بالتحقق من التزام الشركات والوسطاء بالقانون، ومراجعة الإعلانات والعقود، والتعامل الجاد مع شكاوى المتعاملين.
وفي المقابل، يتحمل المواطن جانبًا من المسؤولية من خلال التأكد من ترخيص الجهة، وقراءة العقد، وعدم التوقيع على مستندات غير مفهومة، والاستعانة بمحامٍ عند وجود بنود مقلقة أو تهديدات قانونية.
كما أن نشر الوعي المالي والقانوني بين محدودي الدخل أصبح ضرورة، لأن كثيرًا من الأزمات لا تبدأ بسوء نية، وإنما تبدأ بقرار مالي اتُخذ تحت ضغط الحاجة.
أسئلة تنتظر إجابات واضحة
هل توجد رقابة كافية على الجهات التي تستهدف الفئات الأشد احتياجًا؟ وهل تصل المعلومات القانونية إلى المواطن قبل توقيعه؟ وهل تُراجع العقود والضمانات بما يمنع التعسف؟ وهل توجد آليات عادلة للتعامل مع المتعثرين؟
هذه الأسئلة لا تستهدف نشاطًا اقتصاديًا بعينه، وإنما تستهدف حماية المجتمع من أي ممارسة قد تحول الاحتياج إلى عبء دائم.
الخلاصة
التقسيط يمكن أن يكون وسيلة للتيسير، لكنه قد يتحول إلى عبء خطير إذا غابت الشفافية، أو اختلط البيع بالتمويل، أو استُخدمت الضمانات بطريقة غير مشروعة، أو أُبرمت عقود لا تتناسب مع قدرة المواطن على السداد.
ومن هنا، فإن حماية الأسر المصرية تتطلب رقابة فعالة، وتوعية مستمرة، وتطبيقًا دقيقًا للقانون، حتى لا يتحول البحث عن وسيلة للعمل أو احتياج منزلي إلى بداية لأزمة مالية واجتماعية تهدد استقرار الأسرة.